期权与永续合约对比
期权和永续合约都能为您提供对标的资产的杠杆敞口。但两者的实现方式截然不同:风险特征不同,成本不同,与波动率的关系更是完全相反。
本页通过可视化方式拆解两者的差异,帮助您建立直觉,判断何时该用哪种工具。
路径问题
最重要的一个区别:期权与路径无关,永续合约与路径相关。
期权买方在到期日的盈亏只取决于标的资产价格最终落在哪里。只要价格在到期前回升,中途是否暴跌 50% 都无关紧要。
永续合约持有者则没有这种待遇。由于永续合约存在强制平仓价格,暂时的回撤可能变成永久性亏损。价格走过的路径与终点同样重要。
期权关心的是您最终落在哪里。永续合约关心的是旅程中的每一步。
为什么路径很重要
使用永续合约时,您需要缴纳保证金(抵押品)来开立杠杆仓位。如果仓位的未实现亏损超过您的保证金,您就会被强制平仓:仓位被强制关闭,保证金归零。即使价格随即回升,您的仓位也已不复存在。
使用期权时,您的最大亏损就是所支付的权利金。没有追加保证金通知,没有强制平仓触发线,也没有被迫离场。在期权存续期内,价格无论如何剧烈波动,都不会改变您在到期日的到期收益。
做多波动率与做空波动率
这种路径依赖性造成了两种工具与波动率关系上的根本差异。
期权:做多波动率
大幅波动对您有利
- 凸性到期收益:收益加速增长,亏损有上限
- 波动率越高 = 期权价值越高
- 交易期间的回撤不影响最终盈亏
- 您为这份保护支付一笔固定成本(权利金)
- 时间对您不利(Theta 衰减)
永续合约:做空波动率
大幅波动对您不利
- 带悬崖的线性到期收益:在强制平仓前收益与亏损等比例变化
- 波动率越高 = 触及强制平仓线的概率越高
- 一次严重回撤就可能永久终结这笔交易
- 您需要支付持续成本(资金费率)
- 时间本身中性(无到期日),但资金费用会不断累积
到期收益形状说明一切
期权的到期收益曲线朝对您有利的方向弯曲:收益增长快于亏损。这就是凸性。
永续合约的到期收益是一条直线,在强制平仓处戛然而止。没有曲线,没有弯曲,也没有保护。
凸性就是区别所在
期权买方受益于大幅波动。永续合约持有者惧怕大幅波动。同样的标的资产,相反的波动率敞口。您支付权利金,买的正是期权的这条曲线。
案例研究:Roaring Kitty 的 GME 交易

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
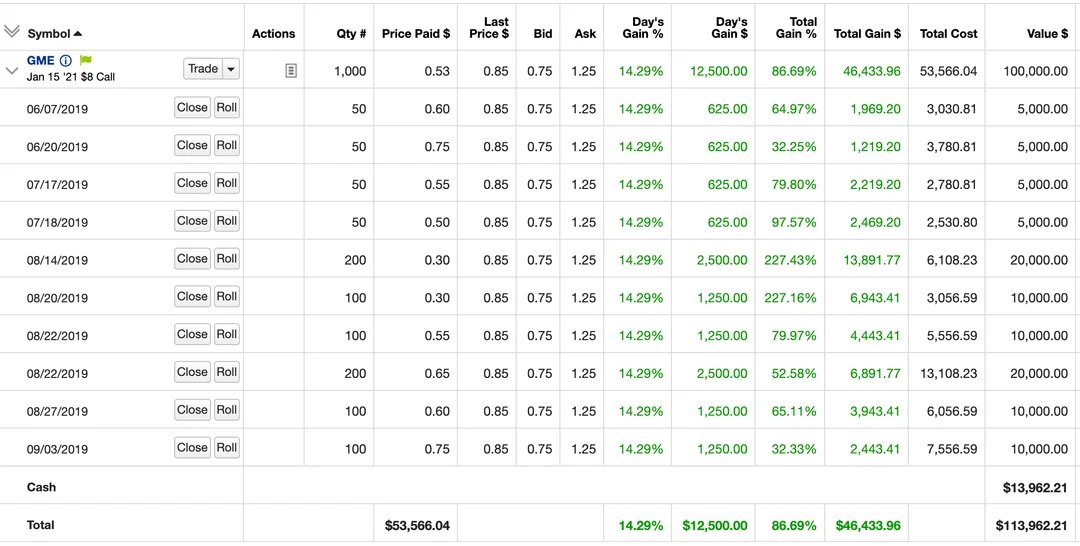
这就是路径依赖的实际体现。DFV(Roaring Kitty)持有 GameStop 的深度虚值 (OTM) 看涨期权,内含显著杠杆(约 10 倍)。在最终逼空行情之前,GME 股价剧烈波动,其间的回撤足以让杠杆永续合约仓位被强制平仓多次。
但期权并不在乎路径。它们只在乎 GME 在到期日的价格。
下图使用 2019 年 6 月至 2021 年 2 月 GME 的实际周收盘价。调整杠杆和资金费率,即可大致看到永续合约仓位何时被强制平仓,以及 DFV 的期权实际带来了怎样的回报。
希腊字母只是更精确的资金费率
如果您已经理解永续合约资金费率的运作方式,那么您对 希腊字母 衡量的内容已经有了直觉。希腊字母并不是一个独立的概念,而是用更精确的语言描述永续合约交易者早已在应对的动态。
| 希腊字母 | 衡量内容 | 永续合约对应概念 |
|---|---|---|
| Theta | 持有期权的每日成本 | 资金费率:持有永续合约的周期性成本 |
| Delta | 对标的资产价格的敏感度 | 仓位规模:1 张永续合约 = Delta 为 1 |
| Gamma | Delta 随价格的变化 | 无对应概念(这正是优势所在) |
| Vega | 对波动率变化的敏感度 | 对资金费率变动的敏感度 |
关键区别:Gamma
永续合约的资金费用,就像为期权支付 Theta。两者都是维持方向性仓位的持续成本。
但在期权中,您支付 Theta 能换来一样有价值的东西:Gamma。Gamma 意味着当交易朝有利方向发展时,您的有效仓位规模会增大;朝不利方向发展时则会缩小。这就是到期收益曲线中的凸性。盈利仓位自动加码,亏损仓位自动减弱。
在永续合约中,您支付资金费用,但仓位规模保持不变。没有凸性,没有 Gamma。只有一条尽头是悬崖的直线。
Theta 是租金,Gamma 是您租到的东西。永续合约的资金费用是为一条直线付租金,期权权利金是为一条曲线付租金。
永续合约与现货对比
在比较期权与永续合约之前,先理解永续合约到底是什么会有帮助:它是内置杠杆的合成现货。
现货
持有资产本身
- 锁定全部资金(BTC 价格 $100k 时买 1 BTC 需 $100k)
- 无强制平仓,无追加保证金
- 无持续成本
- 最简单的敞口形式
永续合约
合成现货 + 杠杆
- 只锁定部分资金(10 倍杠杆下 $10k)
- 价格不利时会被强制平仓
- 持续支付资金费用
- 资金效率高,但与路径相关
期权
凸性敞口
- 只需权利金(一张平值 (ATM) 看涨期权 $10)
- 无强制平仓,最大亏损为权利金
- 时间衰减每天侵蚀价值
- 资金效率高,且内置保护
永续合约本质上是对标的资产的保证金贷款。您借入仓位价值的大部分,并通过资金费率支付利息。资金费率机制使永续合约价格锚定现货:当永续合约相对现货溢价交易时,资金费率为正(多头向空头支付),激励套利使价格回归平价。
何时使用哪种工具
| 场景 | 工具 | 原因 |
|---|---|---|
| 高确信度,预期路径波动剧烈 | 期权 | 扛过回撤,并从波动中获益 |
| 低确信度,想试探方向 | 期权 | 风险确定,可以放大仓位而不必担心强制平仓 |
| 高确信度,预期低波动 | 永续合约 | 资金费率低且无大幅回撤时持仓成本更低 |
| 短线剥头皮 | 永续合约 | 线性盈亏,短期持仓无时间衰减 |
| 对冲现有现货 | 永续合约或期权 | 永续合约用于线性对冲,期权用于尾部保护 |
| 财报/事件驱动交易 | 期权 | 凸性可捕捉超预期波动 |
| 收益/收入策略 | 卖出期权 | 通过 Theta 衰减收取权利金 |
并非二选一
大多数成熟交易者两者兼用。路径可预测的短期方向性交易用永续合约;长期仓位、事件交易,或任何路径不确定的情形则用期权。这两种工具是互补的。
另请参阅
- 希腊字母概览 - 希腊字母衡量什么
- 隐含波动率 - 为什么 IV 驱动期权价格
- 波动率状态 - 波动率何时飙升、何时平静
- 第 1 课:什么是期权? - 从基础开始